L'appli ESALIA

Captures d’écran
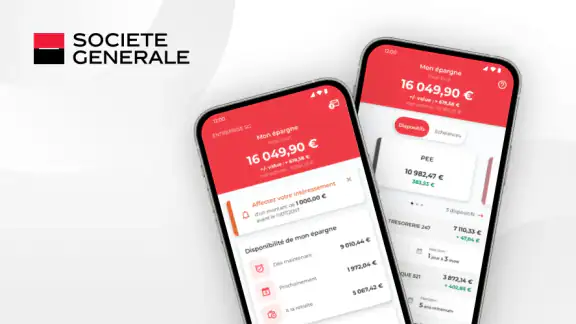
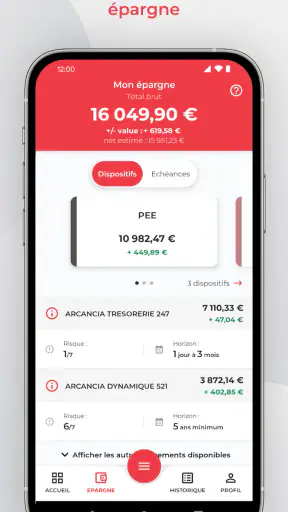
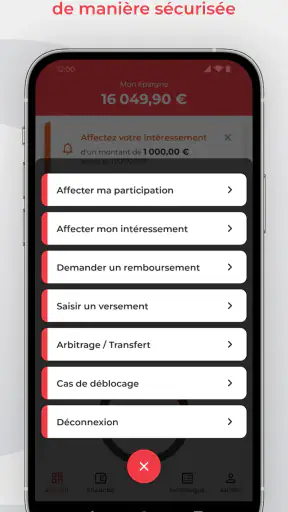
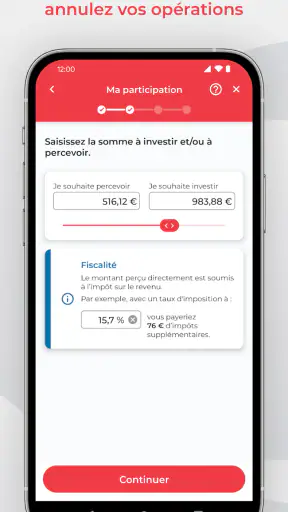
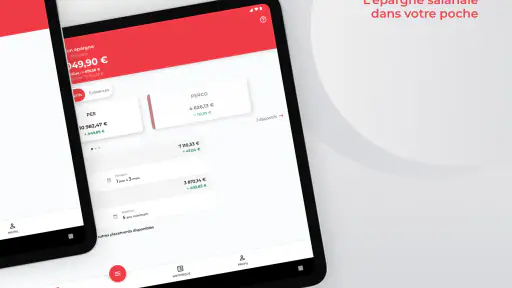
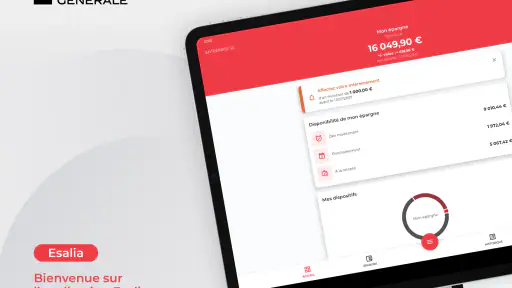
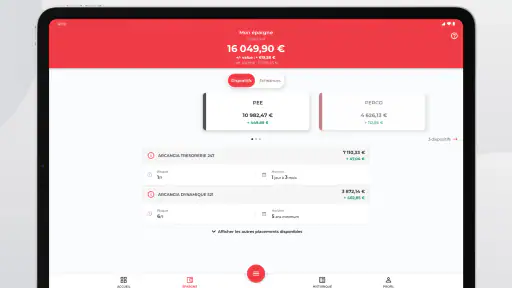
Détails
- Note
- 1.24K avis
- Version
- 4.4.3
- Développeur
- Société Générale
Analyse par Norviv
Quand on me parle d’une application d’épargne salariale, je ne cherche pas d’abord une interface spectaculaire. Je veux surtout savoir si elle m’aide à comprendre ce que je possède, à retrouver rapidement les informations importantes et à garder la main au moment de prendre une décision. C’est dans cette optique que j’ai utilisé L'appli ESALIA, l’application financière de Société Générale consacrée à l’épargne salariale.
Son intérêt est assez ciblé : elle s’adresse principalement aux personnes dont l’épargne salariale est gérée dans l’environnement ESALIA. Ce n’est donc pas une application bancaire généraliste destinée à remplacer tous les services du quotidien. Je la vois plutôt comme un point d’accès mobile à un dispositif précis, avec une promesse simple : consulter son épargne depuis son téléphone au lieu de dépendre uniquement d’un ordinateur ou de documents conservés dans un dossier.
Le contexte inspire plutôt confiance par sa visibilité publique : l’application est gratuite, classée dans la catégorie Finance et développée par Société Générale. Elle affiche une moyenne de 4,7 basée sur 27 000 évaluations, ce qui donne une indication encourageante sur l’expérience perçue par les utilisateurs. Je ne prends toutefois jamais une note élevée comme une garantie absolue. Pour une application financière, la vraie question reste celle du contrôle : que puis-je consulter, que puis-je décider, et à quel moment dois-je être particulièrement attentif ?
Une application pensée pour suivre une épargne liée au travail
La première qualité d’ESALIA est son positionnement clair. Elle ne cherche pas à mélanger compte courant, carte bancaire, crédit, assurance et placements personnels dans un même écran. Elle se concentre sur l’épargne salariale, ce qui rend son usage plus cohérent pour un salarié qui veut vérifier la situation de son dispositif sans ouvrir une multitude de rubriques inutiles.
Dans la pratique, je trouve ce type d’application particulièrement utile après une période où l’on reçoit une information de son employeur, après une participation ou un intéressement, ou simplement lorsqu’on veut faire le point avant un changement professionnel. L’épargne salariale est souvent moins consultée qu’un compte bancaire classique. Une application dédiée peut donc servir de rappel concret : elle rend ce patrimoine plus visible et facilite une vérification régulière.
Le piège serait toutefois de la considérer comme un outil de décision automatique. Une application peut présenter une situation et accompagner une démarche, mais elle ne remplace pas la lecture des conditions liées à un plan, aux règles de disponibilité ou aux conséquences d’un choix. Pour moi, ESALIA est surtout un outil de consultation et de gestion pratique, pas un conseiller financier personnel.
Son ancienneté est également intéressante à replacer dans l’expérience actuelle. Elle existe depuis le 6 juillet 2011, tout en étant proposée aujourd’hui dans une version récente, la 4.4.3. Cela suggère un produit suivi dans le temps plutôt qu’un service apparu récemment. Je reste néanmoins plus sensible à la clarté des écrans et aux possibilités offertes qu’à l’âge de l’application : une longue présence ne dispense pas d’une interface bien pensée.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Ce que je vérifie en premier après l’installation
Lorsqu’on installe une application liée à l’argent, je conseille de ne pas se précipiter vers une opération. Je commence par observer le parcours de connexion, les informations demandées et la manière dont l’application explique les étapes. Cette première lecture permet de repérer les contrôles disponibles avant même de consulter son épargne.
Je regarde aussi si les écrans distinguent clairement la consultation d’une action. C’est un détail important. Lire la valeur d’un dispositif n’a pas la même portée que demander une opération ou modifier une instruction. Une bonne expérience mobile doit rendre cette différence visible, notamment avec des intitulés compréhensibles et des confirmations qui ne donnent pas l’impression qu’un simple appui suffit à engager une décision.
Dans le cas d’ESALIA, l’intérêt principal est de réunir dans un même espace les informations liées à l’épargne salariale. Pour quelqu’un qui consulte rarement ce type de placement, cette centralisation peut éviter de chercher dans d’anciens courriels ou sur plusieurs supports. Je recommande tout de même de prendre une capture mentale, ou de noter les informations importantes dans un espace personnel sécurisé, surtout avant une échéance professionnelle ou administrative.
Le contrôle du compte compte plus que la quantité de fonctions
Une application financière ne gagne pas forcément à multiplier les boutons. Ce que j’attends d’elle, c’est une séparation nette entre les informations générales, les données propres à mon compte et les actions qui peuvent avoir des conséquences. Cette hiérarchie aide à éviter les erreurs quand on consulte rapidement son téléphone, par exemple dans les transports ou entre deux rendez-vous.
Je conseille également de vérifier régulièrement que l’on utilise bien son propre accès et que l’on ne laisse pas une session ouverte sur un appareil partagé. Ce conseil paraît évident, mais il est particulièrement important pour une application qui donne accès à des informations patrimoniales. La commodité du mobile ne doit pas faire oublier les gestes de base : verrouillage du téléphone, prudence face aux messages inattendus et absence de partage des codes.
Un autre point utile concerne les notifications. Lorsqu’une application financière en propose, je préfère les examiner avec attention plutôt que de les accepter mécaniquement. Une notification peut être pratique pour attirer l’attention, mais elle peut aussi afficher un fragment d’information sur un écran verrouillé. Le bon réglage dépend donc de l’équilibre que chacun souhaite entre rapidité et discrétion.
Les moments où il faut être particulièrement attentif
Le suivi quotidien n’est pas forcément le meilleur usage d’une application d’épargne salariale. Je l’ouvre surtout lorsque j’ai une raison précise : vérifier une situation, retrouver un élément avant une démarche ou contrôler que je consulte le bon dispositif. Cette approche limite les décisions impulsives et évite de confondre la variation d’une valeur avec une urgence personnelle.
Le premier moment sensible est celui où l’on découvre ou redécouvre son épargne après une longue période. On peut être tenté de se focaliser sur un seul montant visible. Je préfère regarder le contexte complet présenté par l’application, puis comparer ce que je vois avec les documents liés à mon entreprise ou à mon plan. Une valeur affichée sur un écran ne suffit pas toujours à comprendre les règles qui l’accompagnent.
Le deuxième moment délicat arrive lorsqu’un changement professionnel se profile. Départ de l’entreprise, mobilité ou modification de situation peuvent inciter à se connecter dans l’urgence. C’est précisément là qu’il faut ralentir. Je recommande de consulter les informations disponibles avant de choisir une action, de conserver les justificatifs utiles et de vérifier les délais applicables dans les documents officiels associés à son épargne.
Le troisième concerne les opérations qui touchent directement à la disponibilité ou à l’orientation de l’épargne. Ici, l’application peut rendre la démarche plus accessible, mais cette accessibilité ne doit pas être confondue avec une recommandation. Je lis toujours le récapitulatif avant validation et je vérifie que le compte, le montant et la nature de la demande correspondent à mon intention.
Un scénario concret d’utilisation
Imaginons que je reçoive une information concernant mon épargne salariale alors que je ne suis pas devant mon ordinateur. J’ouvre ESALIA pour retrouver ma situation, vérifier que je consulte le bon espace et prendre connaissance des éléments disponibles. Je ne lance pas immédiatement une opération depuis la première page venue. Je note ce qui mérite une vérification, puis je relis les informations de mon entreprise ou les documents contractuels avant de revenir dans l’application.
Cette méthode en deux temps est, à mon avis, plus sûre que de tout faire dans la précipitation. Le téléphone sert à accéder rapidement au dossier, tandis que la décision se prend après avoir relu les conditions utiles. L’application devient alors un outil de préparation et de contrôle, pas seulement un moyen d’appuyer sur un bouton.
Autre situation : je veux vérifier mon épargne avant un rendez-vous avec mon service des ressources humaines. L’accès mobile me permet de retrouver les informations essentielles sans attendre de rentrer chez moi. Je peux ensuite poser des questions plus précises, au lieu de demander simplement « où en est mon épargne ? ». Cette utilisation est moins visible qu’une opération, mais elle améliore réellement la compréhension du dispositif.
Confidentialité et choix visibles
Pour juger la confiance que j’accorde à une application financière, je sépare deux sujets : la sécurité du compte et la transparence des choix proposés. Le fait qu’une application soit liée à un établissement connu ne m’empêche pas de vérifier les écrans, les demandes d’autorisation et les réglages proposés sur mon téléphone.
Je prête attention aux permissions affichées lors de l’installation et au premier lancement. Je n’accorde pas automatiquement une autorisation qui ne me paraît pas nécessaire à l’usage que je veux en faire. Si une permission apparaît, je cherche à comprendre son utilité dans le parcours. Cette habitude est valable pour ESALIA comme pour toute application qui donne accès à un patrimoine personnel.
Je regarde aussi les informations visibles au moment de la connexion et des validations. Les choix importants doivent être compréhensibles : se connecter, consulter, confirmer ou quitter ne devraient pas se ressembler. Quand une application financière présente une demande clairement, elle laisse davantage de place à une décision volontaire et moins à une validation par réflexe.
Je conseille enfin de consulter les réglages du téléphone et du compte après l’installation, notamment pour les notifications et les accès enregistrés. Je ne laisse pas apparaître des informations sensibles sur un écran verrouillé si mon téléphone peut être vu par d’autres personnes. Ce n’est pas une critique propre à ESALIA, mais une précaution concrète qui devient importante dès qu’une application affiche des données d’épargne.
Ce que l’application apporte face aux solutions habituelles
L’alternative la plus évidente est le site web consulté depuis un ordinateur. Pour une lecture approfondie, un grand écran reste souvent plus confortable, surtout lorsqu’il faut comparer plusieurs informations ou relire des documents. ESALIA prend l’avantage lorsque je veux simplement accéder à mon espace depuis un téléphone, sans attendre d’être devant mon bureau.
Une autre solution consiste à conserver des relevés ou des courriels. Cette méthode peut aider à garder une trace, mais elle devient vite insuffisante pour connaître la situation actuelle. Un document ancien ne remplace pas une consultation de l’espace personnel. L’application est donc plus pratique pour le suivi, tandis que les documents restent précieux pour comprendre les règles et conserver les preuves nécessaires.
Les applications bancaires généralistes sont également différentes. Elles conviennent mieux à quelqu’un qui veut voir ses dépenses, gérer son compte courant ou suivre plusieurs produits financiers au même endroit. ESALIA est plus pertinente lorsque la question concerne spécifiquement l’épargne salariale. Si je n’ai aucun dispositif géré dans cet environnement, son intérêt devient naturellement limité.
Je ne choisirais pas non plus cette application comme unique outil d’analyse de tout mon patrimoine. Elle répond à un besoin spécialisé. Pour une vision globale comprenant différents établissements, placements ou objectifs, il faut généralement compléter avec d’autres supports. Cette limite n’est pas un défaut si l’on comprend son rôle dès le départ, mais elle peut décevoir une personne qui attend une application financière universelle.
Pour quels utilisateurs le choix est-il pertinent ?
Je la recommande en priorité au salarié qui dispose d’une épargne salariale suivie dans ESALIA et qui veut consulter son dossier plus facilement depuis son mobile. Elle peut aussi convenir à quelqu’un qui oublie régulièrement de vérifier ce dispositif et souhaite avoir un accès plus direct que les documents papier ou la consultation occasionnelle sur ordinateur.
Elle me paraît également utile aux personnes qui préfèrent préparer leurs démarches avant de contacter leur employeur ou leur gestionnaire. En consultant d’abord leur espace, elles peuvent arriver avec une question précise, identifier une information manquante et éviter des échanges inutiles.
En revanche, je conseillerais une autre solution à la personne qui cherche avant tout une application de budget, de paiement ou de banque quotidienne. ESALIA n’a pas vocation à remplacer ces outils. Je serais aussi prudent si l’utilisateur souhaite prendre des décisions d’investissement sans lire les documents associés : l’accès mobile facilite la consultation, mais ne transforme pas automatiquement une information en conseil personnalisé.
Une expérience gratuite, mais pas sans responsabilité
L’application est proposée gratuitement et bénéficie d’une classification PEGI 3, ce qui correspond à un usage accessible au grand public. Ces éléments rendent l’entrée simple, mais ils ne disent rien à eux seuls sur la pertinence d’une décision financière. La gratuité concerne l’accès à l’application ; elle ne doit pas être interprétée comme une absence de règles ou de conséquences liées aux opérations effectuées depuis l’espace.
Je trouve important de distinguer le confort d’utilisation du coût réel d’un dispositif d’épargne. Les éventuels frais, conditions, délais ou conséquences fiscales ne se déduisent pas d’un bouton dans l’application. Avant une opération importante, je consulte les documents appropriés et je demande une explication si un point reste ambigu. C’est une étape indispensable, même lorsque l’interface paraît simple.
La présence de plus de 500 000 installations et d’environ 1 200 avis écrits montre que l’application est utilisée et commentée, mais je ne m’en sers pas pour décider à la place de mon propre jugement. Les avis peuvent signaler une difficulté récurrente ou une amélioration appréciée, sans refléter exactement mon appareil, mon accès ou ma situation salariale.
Mon verdict après l’avoir utilisée
ESALIA me semble convaincante lorsqu’on l’évalue pour ce qu’elle est : une application mobile spécialisée dans l’accès à l’épargne salariale, et non une banque complète ni un outil de conseil patrimonial. Son principal avantage est de rapprocher un dispositif souvent oublié de l’usage quotidien du téléphone. Cette proximité peut aider à mieux suivre son épargne et à préparer ses démarches avec davantage de méthode.
Je retiens surtout la possibilité de consulter son espace au moment où une question se présente, puis de prendre le temps de vérifier les conditions avant d’agir. C’est là que l’application apporte le plus de valeur. Elle réduit la dépendance à l’ordinateur et aux documents dispersés, tout en restant suffisamment spécialisée pour ne pas noyer l’utilisateur dans des fonctions sans rapport avec son épargne salariale.
Ma réserve principale tient au risque de confondre simplicité technique et simplicité financière. Une opération mobile peut être facile à lancer alors que ses conséquences méritent une vraie réflexion. Je recommande donc de protéger soigneusement son accès, de contrôler les notifications, de lire chaque récapitulatif et de conserver les documents importants en dehors de l’application.
Au final, je conseillerais L'appli ESALIA à toute personne déjà concernée par l’épargne salariale gérée par Société Générale et qui souhaite un accès mobile plus pratique. Je la laisserais de côté si mon besoin est une banque quotidienne, un agrégateur de patrimoine ou un accompagnement personnalisé. Pour le bon utilisateur, c’est un outil spécialisé, gratuit et utile, à condition de garder une règle simple : consulter rapidement ne signifie jamais décider précipitamment.
Foire aux questions
01Qu’est-ce que l’application ESALIA et à quoi sert-elle ?
ESALIA est une application mobile dédiée au suivi de l’épargne salariale. Elle permet généralement de consulter vos avoirs, visualiser l’évolution de vos placements, accéder à l’historique des opérations et suivre les dispositifs proposés par votre entreprise. Après connexion, l’interface centralise les informations utiles liées à votre compte, ce qui évite de devoir passer systématiquement par un ordinateur ou contacter le service client.
02Comment se connecter à ESALIA pour la première fois ?
Lors de la première utilisation, vous devez disposer de vos identifiants ESALIA ou suivre la procédure d’activation proposée depuis l’application. Selon votre situation, une adresse e-mail, un numéro de compte, un mot de passe temporaire ou un code reçu par courrier peut être demandé. L’application peut également proposer une authentification renforcée afin de protéger l’accès à vos données financières et personnelles.
03Quelles opérations peut-on effectuer avec l’application ESALIA ?
ESALIA sert principalement à consulter et gérer votre épargne salariale depuis un smartphone. Les fonctionnalités disponibles peuvent inclure la consultation du solde, le détail des supports d’investissement, les relevés, les versements et les opérations récentes. Selon les droits associés à votre compte et les dispositifs de votre entreprise, certaines actions, comme un arbitrage ou une demande de déblocage, peuvent également être accessibles.
04L’application ESALIA est-elle sécurisée pour consulter son épargne ?
L’application est conçue pour protéger l’accès à votre espace d’épargne grâce à une connexion personnelle et à des mécanismes d’authentification. Il est conseillé d’utiliser la dernière version disponible, de ne jamais communiquer vos codes et d’activer la biométrie lorsqu’elle est proposée sur votre appareil. Évitez aussi de vous connecter depuis un réseau Wi-Fi public et verrouillez toujours votre téléphone.
05Que faire si j’ai oublié mon mot de passe ou si l’application ESALIA ne fonctionne pas ?
En cas d’oubli du mot de passe, utilisez le lien de récupération ou de réinitialisation présent sur l’écran de connexion, puis suivez les instructions envoyées par ESALIA. Si l’application refuse de s’ouvrir, vérifiez votre connexion Internet, installez les mises à jour disponibles et redémarrez votre téléphone. Pour un problème persistant ou un compte bloqué, il faudra contacter l’assistance officielle.


